

能源即时价 | 2026年10月亚太能源市场深度解析:极端气候与区域合作共振下的价格新态势
2026年10月,亚太地区能源市场呈现出前所未有的复杂局面。极端气候事件频发与区域合作深化双重因素共振,正在重塑区域内能源价格体系,形成新的价格运行逻辑。作为全球能源消费与生产的重要区域,亚太地区的能源即时价不仅关系到区域内各国的经济稳定,也对全球能源格局产生深远影响。本文将从多维度剖析当前亚太能源市场动态,揭示价格波动的深层次原因,并对未来走势进行前瞻性分析。
一、极端气候:能源价格波动的直接推手
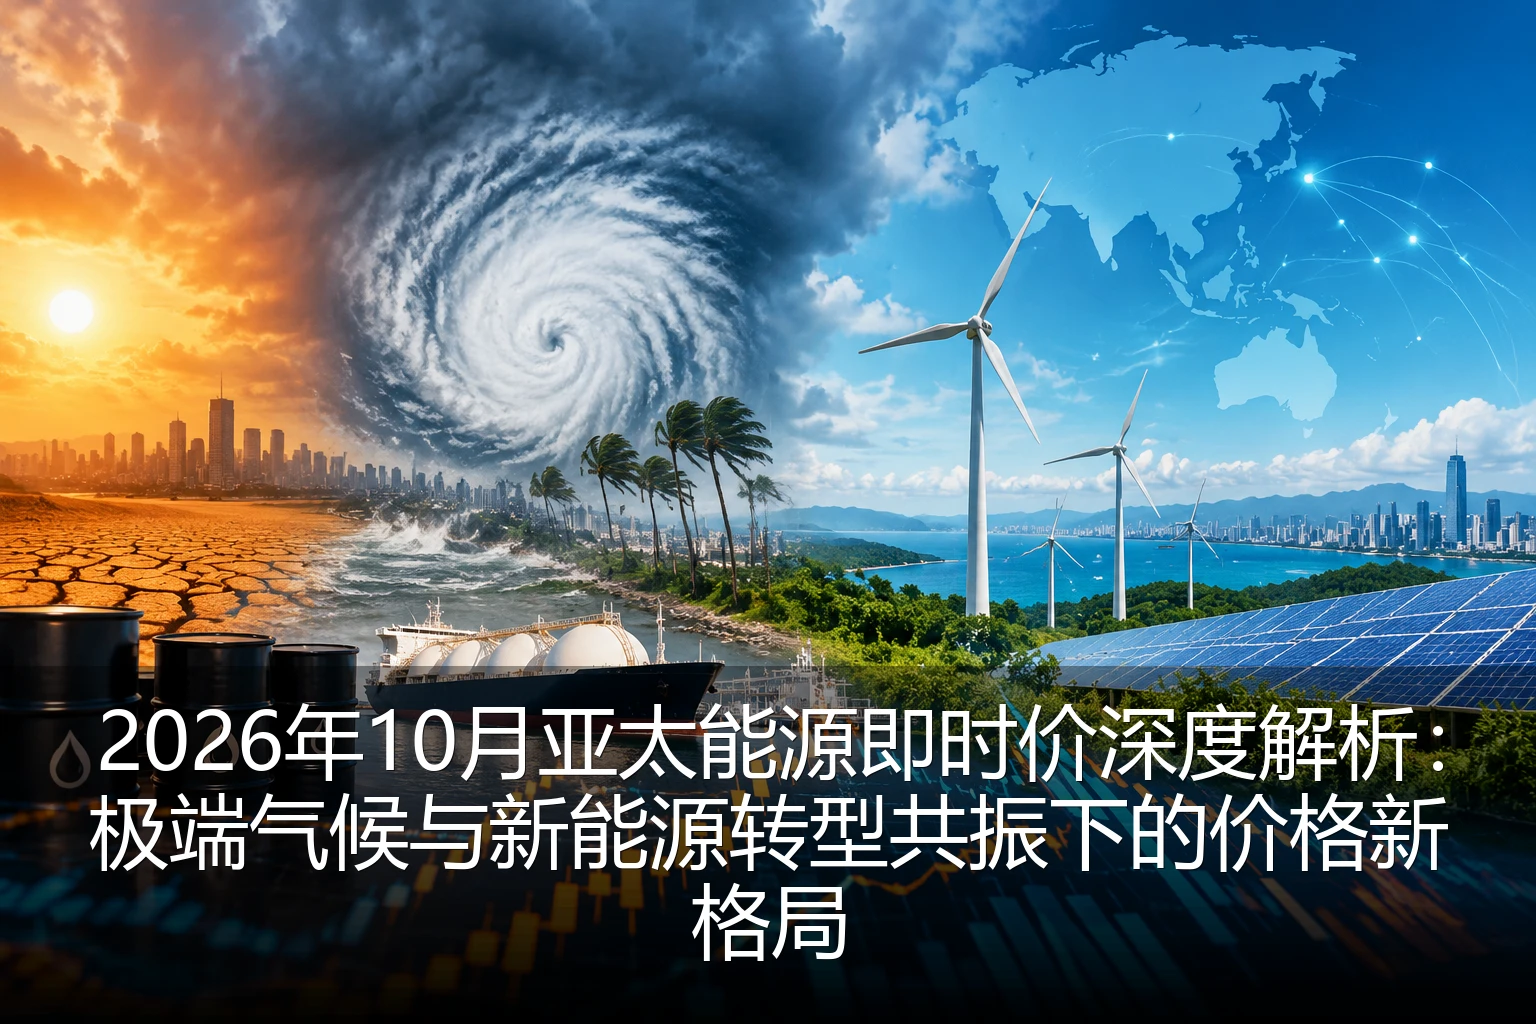
2026年10月,亚太地区持续受到极端气候事件的冲击。从东南亚的持续降雨到北亚的异常低温,从太平洋地区的强台风到南亚的干旱,这些极端天气现象对能源生产、运输和消费产生了全方位影响。
在电力领域,水电大国的发电能力受到直接影响。老挝、越南等东南亚国家经历了历史性降雨,一方面导致水电产能过剩,区域电价一度下跌;另一方面,强降雨引发的洪水也破坏了部分输电设施,局部地区出现电力供应紧张。数据显示,2026年10月老挝水电出口较上月增长15%,但受限于区域电网互联互通程度不足,部分电力无法及时输送至需求旺盛的国家,导致区域内电力价格呈现明显的分化态势。
与此同时,北亚地区遭遇罕见寒流,天然气和煤炭需求激增。日本、韩国等国的天然气现货价格在10月上旬创下年内新高,较9月上涨约12%。煤炭市场同样呈现紧张态势,澳大利亚主要煤炭出口港因恶劣天气导致发货延迟,进一步推高了亚太地区煤炭价格。
值得注意的是,极端气候对可再生能源的影响呈现出两面性。一方面,部分地区风能和太阳能发电量因天气条件不佳而下降;另一方面,极端气候也加速了各国对可再生能源的投入力度,推动相关技术成本持续下降,为长期能源价格稳定奠定基础。
二、区域合作:重塑能源价格新格局
面对共同挑战,亚太地区国家在能源领域的合作不断深化,区域电网互联互通、能源储备共享、联合采购等机制正在逐步完善,这些合作措施对稳定区域内能源价格起到了关键作用。
在电网互联互通方面,东南亚国家联盟(ASEAN)电网互联项目取得重大进展。2026年10月,老挝-泰国-马来西亚跨境输电线路正式投入商业运营,三国电力交易效率提升30%,区域电价波动性显著降低。这一成功案例为更多国家参与区域电网合作提供了示范效应,预计到2027年底,东盟区域内跨境电力交易规模将扩大至现有水平的两倍。
能源储备共享机制也在不断完善。2026年10月,亚太经合组织(APEC)能源安全应急响应机制首次启动,在天然气供应紧张情况下,日本、韩国和中国通过联合调配战略储备,有效缓解了区域内的供应压力,避免了价格的大幅波动。这种合作模式为未来应对能源危机提供了宝贵经验。
在能源采购方面,区域联合采购机制正在形成。2026年10月,东南亚国家首次以联合体形式参与国际天然气采购谈判,通过统一谈判提高了议价能力,预计可为区域内国家节省约8%的天然气采购成本。这一举措将有助于稳定区域内天然气价格,减少价格波动对经济的冲击。
三、能源转型:价格结构变化的深层逻辑
在极端气候与区域合作的双重影响下,亚太地区能源转型加速推进,正在从根本上改变传统能源价格形成机制,推动能源价格结构向更加多元、绿色的方向发展。
可再生能源在能源结构中的比重持续提升。2026年10月,亚太地区可再生能源装机容量占比首次超过35%,其中太阳能和风能成为增长最快的能源类型。随着技术进步和规模效应显现,可再生能源发电成本持续下降,部分地区已实现平价上网,对传统能源价格形成有效制约。数据显示,2026年第三季度,亚太地区太阳能发电平均成本较上年同期下降15%,风电成本下降10%,这种成本优势正在重塑区域内能源价格体系。
储能技术的快速发展为能源价格稳定提供了新可能。2026年10月,澳大利亚投运全球最大锂电池储能项目,容量达2GWh,有效平抑了可再生能源发电的波动性,降低了电网调峰成本。储能技术的广泛应用使得能源价格不再单纯受自然条件影响,而是更加依赖市场供需关系,这为能源价格市场化改革创造了条件。
氢能作为未来能源的重要方向,正在形成新的价格体系。2026年10月,日本与澳大利亚签署了绿氢长期供应协议,价格锁定在每公斤3美元以下,创下全球绿氢交易新低。随着氢能产业链的完善,氢能有望在未来十年内成为平抑能源价格波动的重要工具,特别是在难以电气化的交通和工业领域。
四、价格分化与投资机遇
在多重因素影响下,2026年10月亚太地区能源价格呈现出明显的分化趋势,不同能源品种、不同地区之间的价格差距扩大,为投资者提供了新的机遇。
从能源品种看,传统化石能源价格波动加剧,而可再生能源价格相对稳定。2026年10月,亚太地区天然气价格波动率较上年同期上升20%,而太阳能和风能发电价格波动率下降15%。这种差异反映了能源市场正在经历的结构性变化,投资者可以适当增加对可再生能源资产的配置比例,以降低投资组合的整体风险。
从地区差异看,能源价格分化趋势明显。东南亚地区水电资源丰富,电价相对稳定;而北亚地区依赖化石能源,电价波动较大。2026年10月,日本工业用电价格较越南高出约40%,这种价格差异促使部分高耗能产业开始向东南亚转移,带动了区域内产业布局的调整。
从产业链角度看,能源技术和服务领域投资机会凸显。随着能源转型的深入,智能电网、储能设备、氢能技术等相关产业迎来快速发展期。2026年10月,亚太地区能源科技领域投资额同比增长35%,其中智能电网和储能技术成为最受关注的投资方向。这些领域的投资不仅能够获得可观回报,也有助于推动能源价格体系的优化升级。
五、未来展望与政策建议
展望未来,亚太地区能源市场将面临更加复杂的局面,极端气候事件可能更加频繁,能源转型进程将进一步加速,区域合作也将不断深化。在此背景下,能源价格将呈现出更加多元、复杂的运行特征,需要政策制定者、企业和投资者共同应对。
对于政策制定者而言,应进一步完善区域能源合作机制,加强能源基础设施互联互通,提高能源市场透明度,建立健全能源价格监测预警体系。特别是在极端气候频发的背景下,应加强能源应急能力建设,提高能源系统韧性。
对于能源企业而言,应积极适应能源转型趋势,加大可再生能源和能源技术创新投入,优化能源结构,提高能源利用效率。同时,应充分利用区域合作机制,拓展能源国际合作空间,降低能源采购成本,提高抗风险能力。
对于投资者而言,应密切关注能源市场变化,把握能源转型带来的投资机遇,适当增加对可再生能源、能源科技等领域的投资比例。同时,应关注区域能源合作进展,把握跨境能源投资机会,实现投资组合的多元化配置。
总之,2026年10月亚太地区能源市场正处于深刻变革的关键时期,极端气候与区域合作的共振效应正在重塑能源价格体系。在这一背景下,只有准确把握市场趋势,积极应对挑战,才能在复杂的能源市场中找到发展机遇,实现可持续发展目标。