

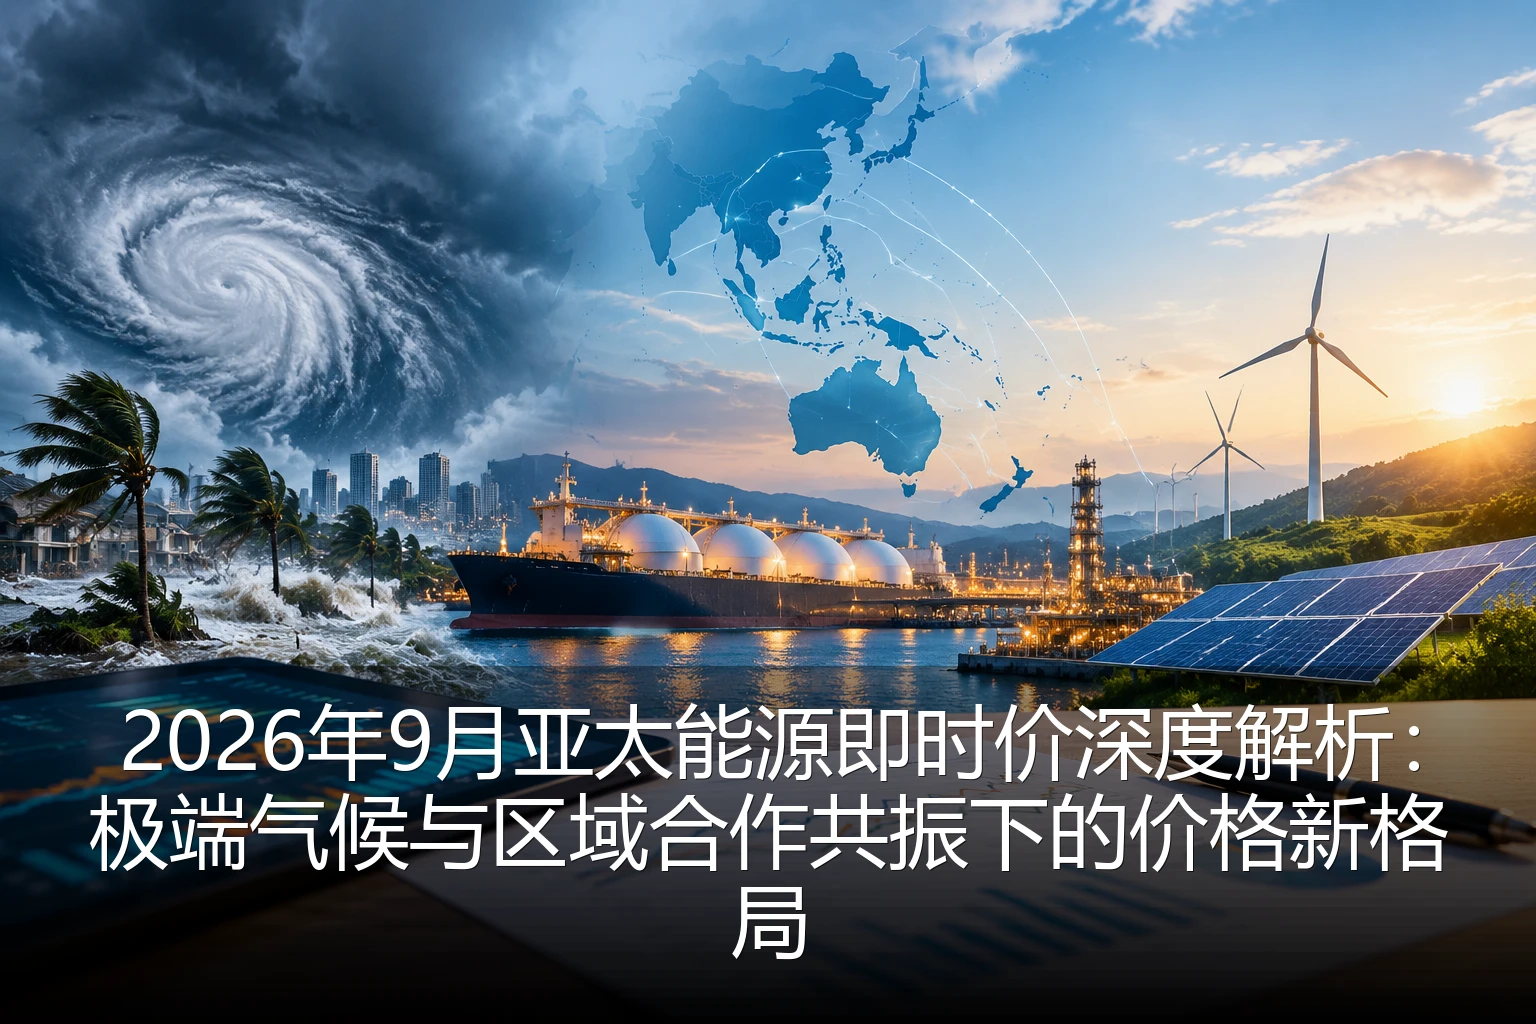
2026年9月亚太能源即时价深度解析:极端气候与区域合作共振下的价格新格局
2026年9月,亚太地区能源市场正经历着前所未有的复杂局面。极端气候事件频发、区域合作机制深化以及能源转型加速等多重因素交织,共同塑造了当前能源价格的新格局。作为全球能源消费增长最快的地区,亚太市场的任何波动都可能对全球能源体系产生深远影响。本文将深入分析当前亚太能源市场的最新动态,探讨极端气候与区域合作如何共同影响能源价格走势,为投资者和行业决策者提供关键参考。
一、极端气候事件频发:能源供应与需求的双重冲击
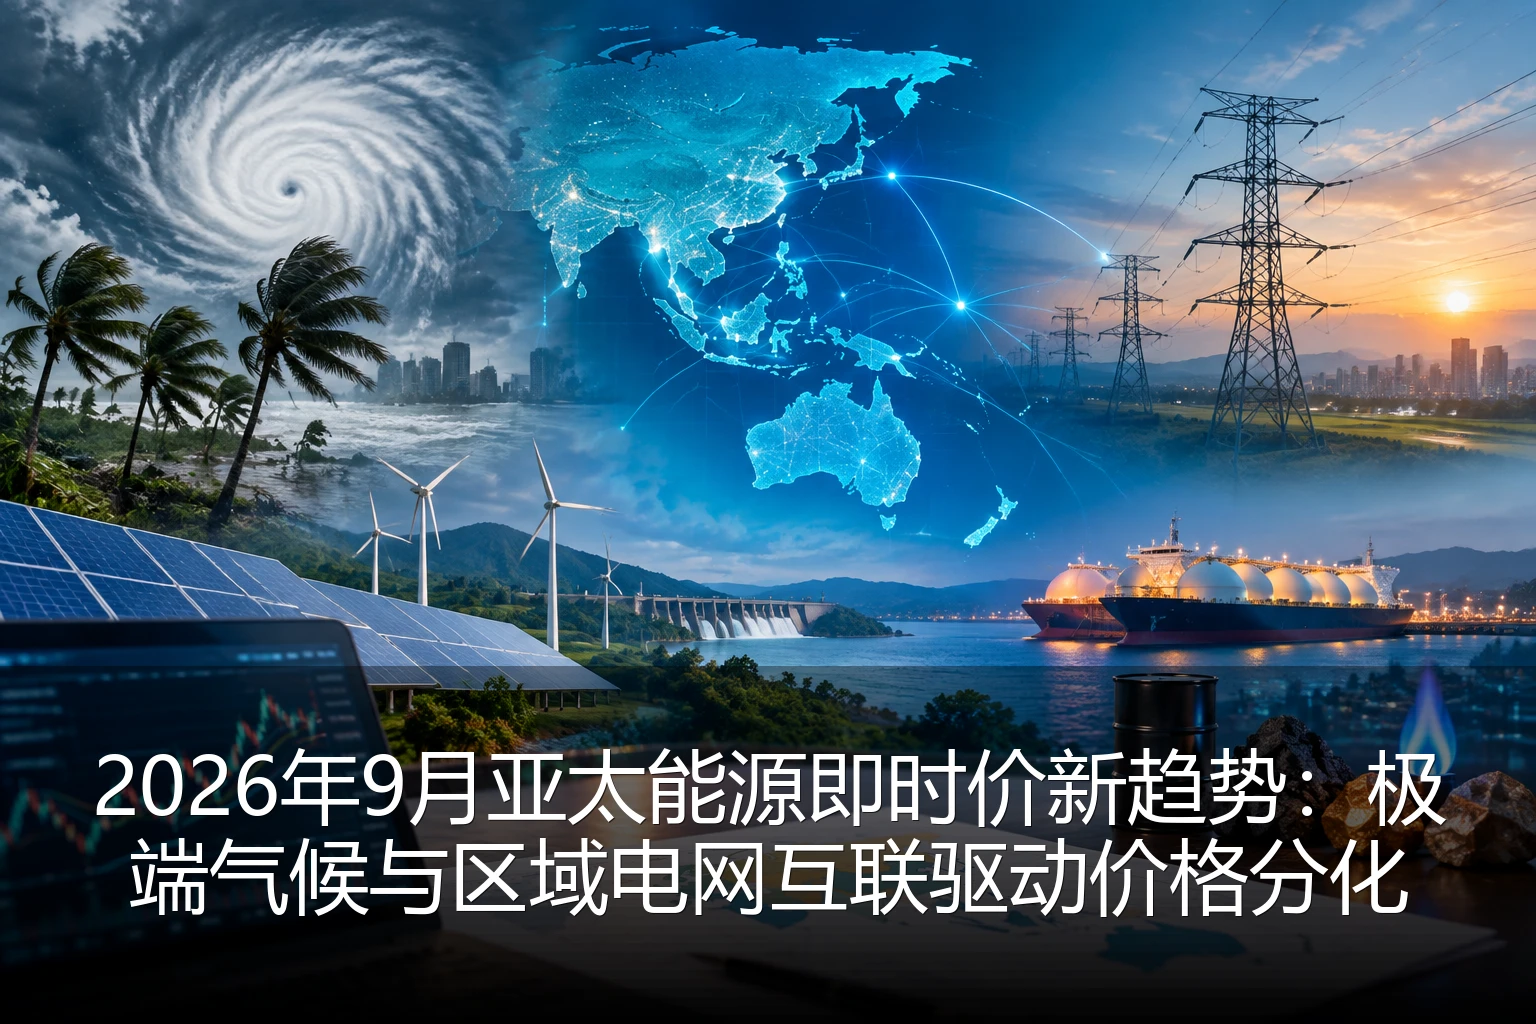
2026年9月,亚太地区正遭受一系列极端气候事件的冲击,从东南亚的持续高温到东亚的异常降雨,这些天气现象不仅影响了能源生产,也改变了能源需求模式。根据最新气象数据显示,东南亚多个国家持续经历高温天气,泰国、越南和马来西亚等地气温突破历史纪录,部分地区气温甚至超过40摄氏度。
这种极端高温对能源市场产生了双重影响。一方面,空调等制冷设备的使用激增导致电力需求大幅上升,许多国家出现用电高峰。泰国电力管理局报告显示,9月第一周全国电力需求较去年同期增长15%,创历史新高。另一方面,高温天气影响了可再生能源的产能,特别是水电和太阳能发电。东南亚多国因干旱导致水库水位下降,水电发电量减少20%-30%,不得不增加化石燃料发电以满足需求。
在东亚地区,异常降雨和台风活动也影响了能源供应链。中国南方地区遭遇强降雨,导致部分煤矿和发电厂停产,煤炭供应紧张。同时,台风影响海上油气田作业,导致天然气供应暂时中断。这些因素共同推高了能源价格,特别是煤炭和天然气的价格。
值得注意的是,极端气候事件对能源价格的影响呈现出区域差异。东南亚国家因高度依赖水电,受干旱影响更大,电力价格涨幅明显。而东亚国家如中国和日本,由于能源结构多元化,受单一气候事件的影响相对较小,但整体能源价格仍呈上涨趋势。
二、区域合作机制深化:重塑能源价格形成机制
面对气候变化和能源安全挑战,亚太地区各国正在加强区域合作,通过建立更紧密的能源合作机制来应对市场波动。2026年9月,东盟+3(中日韩)能源合作机制取得了重要进展,各方同意加强区域电网互联和能源储备合作。
区域电网互联是当前亚太能源合作的核心内容。老挝、泰国、马来西亚和新加坡之间的输电线路建设加速,预计2027年将实现完全互联互通。这一举措将显著提高区域电力调配能力,缓解局部电力短缺问题。例如,当泰国因干旱导致电力短缺时,可以从老挝的水电和马来西亚的燃气电厂获得电力支持,从而稳定国内电价。
此外,区域天然气合作也在深化。中日韩三国与东南亚国家签署了新的液化天然气(LNG)长期供应协议,建立了区域天然气储备共享机制。这种合作有助于稳定天然气价格,减少价格波动对各国经济的影响。特别是在冬季供暖季节,区域储备可以缓解供应紧张,防止价格暴涨。
可再生能源合作是另一个重要方向。亚太地区正在建立区域可再生能源交易市场,允许各国之间买卖可再生能源电力证书。这种机制不仅促进了可再生能源的发展,也为能源价格提供了新的形成机制。例如,拥有丰富太阳能资源的国家可以将多余的电力出售给缺乏太阳能资源的国家,实现资源优化配置。
区域合作对能源价格的影响是复杂的。一方面,合作机制有助于稳定价格,减少波动;另一方面,也可能导致价格趋同,影响各国能源政策的独立性。例如,区域电网互联可能使电价趋于一致,从而影响各国电力市场的竞争格局。
三、能源转型加速:可再生能源价格竞争力提升
2026年9月,亚太地区能源转型加速,可再生能源在能源结构中的比重持续上升,这对传统能源价格构成了长期压力。根据最新数据,亚太地区可再生能源装机容量同比增长18%,其中太阳能和风能增长尤为显著。
可再生能源价格竞争力的提升是能源转型的关键驱动力。太阳能光伏组件价格持续下降,加上技术进步,使得太阳能发电成本已低于传统化石燃料发电。特别是在日照充足的东南亚国家,太阳能已成为最具成本效益的能源选择。越南和泰国的新增电力装机中,可再生能源占比超过60%。
然而,可再生能源的间歇性特点也对能源价格产生了影响。当可再生能源发电量高时,电力价格可能下降;当可再生能源发电量低时,需要增加化石燃料发电,导致价格上升。这种波动性要求电力市场建立更灵活的定价机制,如实时电价和需求响应系统。
储能技术的发展正在缓解可再生能源的间歇性问题。亚太地区储能装机容量快速增长,特别是电池储能系统。储能技术的进步不仅提高了可再生能源的可靠性,也改变了能源价格的形成机制。例如,在太阳能发电高峰期,多余的电力可以储存起来,在需求高峰期释放,从而平抑价格波动。
能源转型对传统能源价格构成了长期压力。随着可再生能源比重的增加,化石燃料的需求可能下降,导致价格长期低迷。然而,在转型过程中,传统能源仍将发挥重要作用,特别是在电力系统稳定和工业领域。因此,传统能源价格可能呈现波动下降的趋势,而非急剧下跌。
四、市场动态分析:各能源品种价格走势
2026年9月,亚太地区各能源品种价格呈现不同走势,反映了各自的市场供需关系和影响因素。
- 电力价格:受极端高温和干旱影响,电力价格普遍上涨。泰国、越南和马来西亚的电价较上月上涨10%-15%,创年内新高。中国南方地区因降雨影响煤炭供应,电价也出现上涨。然而,区域电网互联和可再生能源发展在一定程度上缓解了价格上涨压力。
- 天然气价格:天然气价格呈现分化走势。东亚地区因台风影响海上供应,价格小幅上涨;东南亚地区因液化天然气供应充足,价格保持稳定。区域天然气储备共享机制有助于稳定价格,防止大幅波动。
- 煤炭价格:煤炭价格因供应紧张而上涨。中国因降雨影响煤矿生产,煤炭进口增加,推高了国际煤炭价格。印度尼西亚和澳大利亚的煤炭出口也受到天气影响,进一步加剧了供应紧张。
- 石油价格:石油价格相对稳定,但受地缘政治因素影响存在不确定性。中东局势紧张可能导致石油供应中断,但亚太地区石油库存充足,短期内价格波动有限。
可再生能源电力价格呈现分化。太阳能和风能电力价格因技术进步而下降,但受天气影响波动较大。水电价格因干旱而上涨,特别是在依赖水电的国家。
五、未来展望:能源价格新常态的形成
展望未来,亚太地区能源价格将进入一个新的常态, characterized by更高的波动性和更复杂的形成机制。极端气候事件可能成为常态,影响能源生产和需求;区域合作将深化,重塑能源价格形成机制;能源转型加速,改变能源结构。
对于投资者而言,需要适应这种新常态,关注可再生能源和能源存储技术,同时考虑区域合作带来的机会。对于政策制定者而言,需要加强区域合作,建立更灵活的能源市场机制,提高能源系统的韧性。
总之,2026年9月亚太能源市场展示了极端气候与区域合作共振下的价格新格局。这种格局既带来了挑战,也创造了机遇。通过加强合作和创新,亚太地区可以构建更加稳定和可持续的能源体系,为全球能源转型提供示范。