

Khi bước vào nửa cuối năm 2026, quá trình chuyển đổi năng lượng toàn cầu đang ở một nút giao quan trọng giữa động lực cũ và mới. Trong số các lộ trình công nghệ năng lượng carbon thấp, hydro xanh, với tư cách là vật mang năng lượng thứ cấp duy nhất có thể đạt được khử carbon sâu, đang nhanh chóng chuyển từ giai đoạn thử nghiệm công nghệ sang năm thương mại hóa quy mô lớn. Hiện tại, quy mô dự trữ các dự án hydro xanh trên toàn cầu đã đạt đến mức chưa từng có. Dữ liệu theo dõi của các tổ chức ngành cho thấy, tính đến giữa năm 2026, công suất hydro xanh được công bố trên toàn cầu đã vượt quá 40 triệu tấn/năm, trong đó tỷ lệ các dự án ở giai đoạn quyết định đầu tư cuối cùng (FID) đã tăng đáng kể. Sự chuyển đổi này đánh dấu việc vốn công nghiệp đang thực sự đặt cược vào tương lai của năng lượng hydro, và khu vực Châu Á - Thái Bình Dương đang đóng một vai trò ngày càng cốt lõi trong cuộc đua năng lượng hydro này.
I. Sự cộng hưởng giữa giảm chi phí và động lực chính sách, điểm uốn kinh tế của hydro xanh bắt đầu xuất hiện
Lý do cơ bản khiến ngành công nghiệp hydro xanh bùng nổ vào năm 2026 là vì các nút thắt kinh tế của nó đang dần được phá vỡ. Trong những năm qua, chi phí lớn nhất để sản xuất hydro xanh đến từ chi phí vốn (CAPEX) của thiết bị điện phân nước và chi phí điện năng cao cho quá trình điện phân. Tuy nhiên, vào năm 2026, cả hai chi phí cốt lõi này đều đã giảm đáng kể.
Một mặt, với sự trưởng thành của công nghệ sản xuất điện phân kiềm (ALK) và điện phân màng trao đổi proton (PEM) cùng với việc giải phóng quy mô sản xuất lớn, giá hệ thống điện phân trên toàn cầu đã giảm mạnh so với mức cao nhất vào năm 2022. Đặc biệt, sự trỗi dậy của Trung Quốc và một số trung tâm sản xuất tại Châu Á - Thái Bình Dương đã giúp chuỗi công nghiệp điện phân đạt được mức độ quy mô hóa và sản xuất nội địa hóa cao, trực tiếp thúc đẩy sự sụt giảm đột ngột về giá thành đơn vị thiết bị. Mặt khác, sự gia tăng liên tục của các dự án năng lượng tái tạo như quang điện và điện gió tại Châu Á - Thái Bình Dương đã khiến chi phí điện năng trong một số thời điểm gần như bằng không hoặc thậm chí có giá điện âm. Điều này cung cấp nguồn điện cực kỳ rẻ cho việc sản xuất hydro xanh, cải thiện căn bản tính cạnh tranh của hydro xanh so với hydro xám (sản xuất từ nhiên liệu hóa thạch).
Về mặt chính sách, cơ chế trợ cấp của các chính phủ ở Châu Á đã được đẩy nhanh. Từ Quỹ đổi mới xanh của Nhật Bản đến chiến lược dẫn đầu kinh tế hydro của Hàn Quốc, và Kế hoạch đầu ngành hydro của Úc, các chính phủ đã cung cấp sự bảo đảm về giá cho các nhà sản xuất hydro xanh thông qua các công cụ chính sách như hợp đồng chênh lệch giá và tín dụng thuế sản xuất, giảm đáng kể rủi ro đầu tư cho các dự án giai đoạn đầu. Sự tiến tới hai chiều giữa chính sách và thị trường đã khiến năm 2026 trở thành năm có tỷ lệ triển khai dự án hydro xanh cao nhất.
II. Thị trường Châu Á - Thái Bình Dương nổi lên như một thế lực mới, tái cấu trúc chuỗi cung ứng năng lượng hydro toàn cầu
Trước đây, sự chú ý của thế giới đối với sự phát triển năng lượng hydro chủ yếu tập trung vào thị trường Châu Âu. Tuy nhiên, thực tế công nghiệp năm 2026 cho thấy khu vực Châu Á - Thái Bình Dương, với lợi thế tài nguyên độc đáo và nền tảng sản xuất khổng lồ, đang trở thành động cơ cốt lõi trong việc tái cấu trúc chuỗi cung ứng hydro xanh toàn cầu.
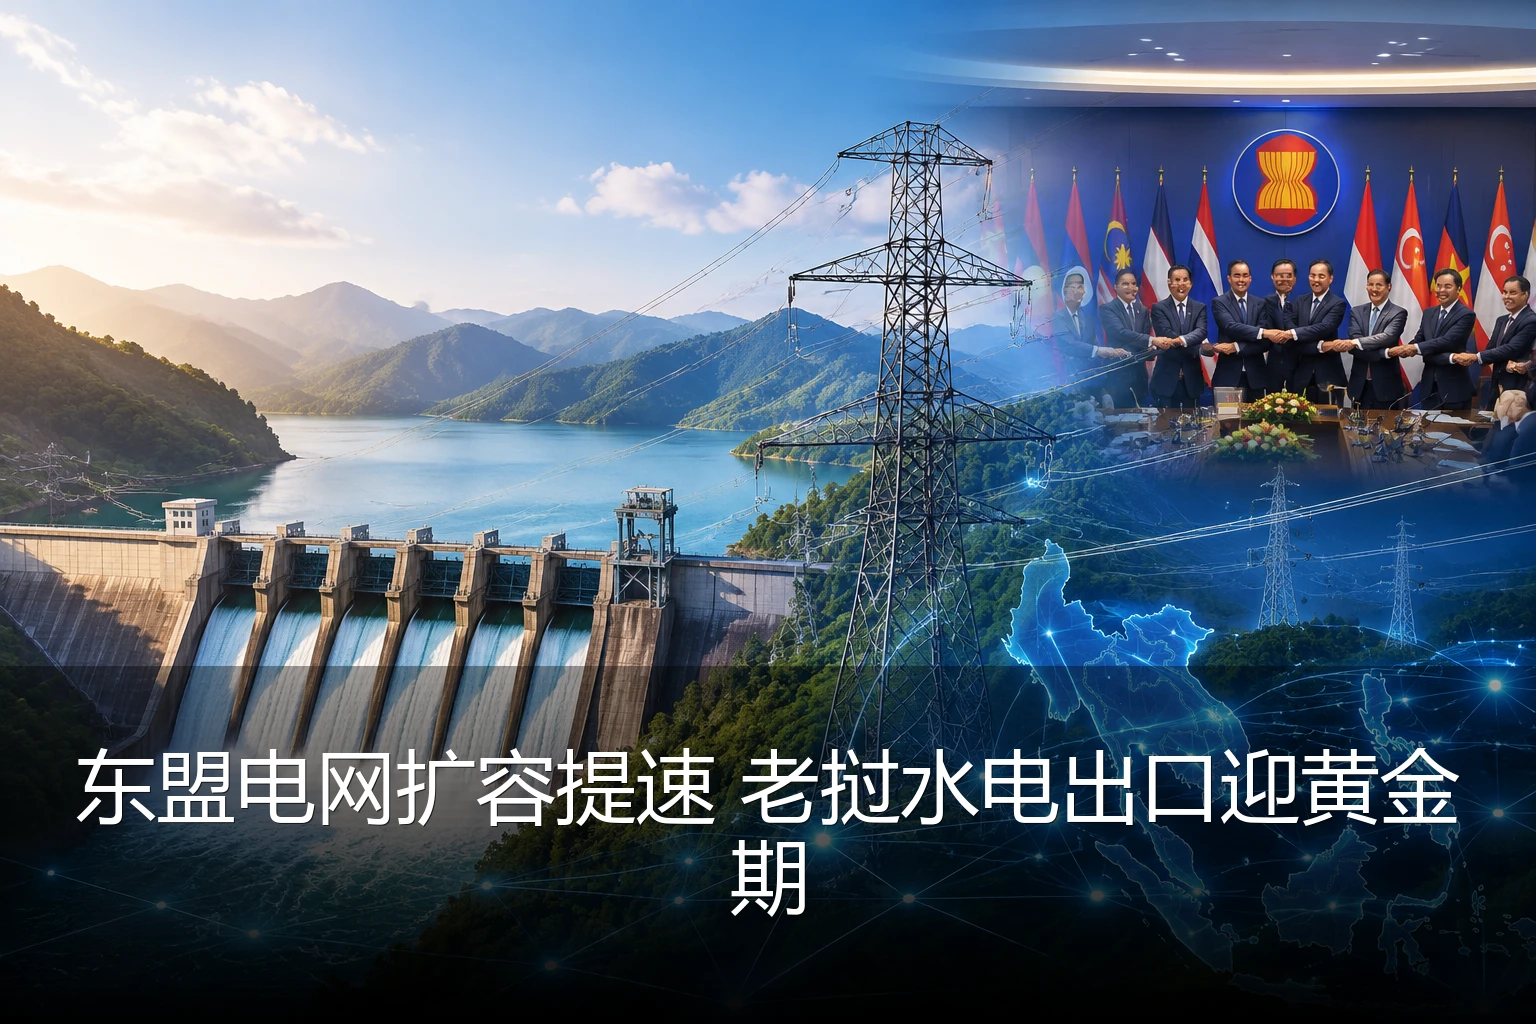
Thứ nhất, Châu Á - Thái Bình Dương sở hữu nguồn tài nguyên năng lượng tái tạo phong phú nhất thế giới. Vùng đất rộng lớn và ánh sáng dồi dào của Úc khiến nó trở thành cơ sở xuất khẩu hydro xanh tự nhiên; các quốc gia Trung Đông đang tận dụng tài nguyên quang điện chất lượng cao để chuyển đổi nhanh chóng thành các quốc gia xuất khẩu năng lượng hydro; trong khi đó, mặc dù tài nguyên đất đai tương đối eo hẹp, nhưng các nguồn tài nguyên thủy điện phong phú và cơ chế kết nối lưới điện ASEAN đang hình thành ở Đông Nam Á đã tạo điều kiện cho việc sản xuất hydro xanh phân tán.
ນອກຈາກນັ້ນ, ພາກພື້ນອາຊີ-ປາຊີຟິກມີຕ່ອງໂສ້ການຜະລິດອຸປະກອນທີ່ສົມບູນແບບທີ່ສຸດໃນໂລກ. ການຜະລິດອຸປະກອນຫຼັກເຊັ່ນ: ເຄື່ອງໄຟຟ້າໄຮໂດຣເຈນ (electrolyzer), ຖັງເກັບຮັກສາໄຮໂດເຈນ, ແລະເຄື່ອງອັດໄຮໂດເຈນ ກຳລັງຖືກຍ້າຍໄປພາກພື້ນອາຊີ-ປາຊີຟິກ. ສິ່ງນີ້ບໍ່ພຽງແຕ່ຫຼຸດຕົ້ນທຶນການກໍ່ສ້າງໂຄງການໄຮໂດເຈນສີຂຽວທົ່ວໂລກ, ແຕ່ຍັງເຮັດໃຫ້ບັນດາປະເທດໃນອາຊີ-ປາຊີຟິກມີອິດທິພົນໃນການຄ້າອຸປະກອນໄຮໂດເຈນ. ຂໍ້ມູນສະແດງໃຫ້ເຫັນວ່າ, ໃນເຄິ່ງປີທຳອິດຂອງປີ 2026, ປະລິມານການຂາຍເຄື່ອງໄຟຟ້າໄຮໂດຣເຈນຂອງພາກພື້ນອາຊີ-ປາຊີຟິກໄດ້ເພີ່ມຂຶ້ນໃນອັດຕາສ່ວນຂອງທັງໂລກ, ແລະບັນດາຜູ້ຜະລິດອຸປະກອນຈາກຈີນ, ເກົາຫຼີ, ແລະຍີ່ປຸ່ນ ຕ່າງກໍມີຄຳສັ່ງທີ່ເຕັມພໍ.
အရေးကြီးသည်မှာ အာရှပစိဖိတ်ဒေသအတွင်း ဟိုက်ဒရိုဂျင်ကုန်သွယ်ရေး ကွန်ရက်အသစ်တစ်ခု ပေါ်ပေါက်လာနေခြင်းဖြစ်သည်။ ဂျပန်နှင့် ကိုရီးယားကဲ့သို့သော ရိုးရာစွမ်းအင်တင်သွင်းသည့်နိုင်ငံများသည် ဩစတေးလျ၊ အလယ်အာရေဗျနှင့် အရှေ့တောင်အာရှနိုင်ငံများနှင့် ရေရှည်အစိမ်းရောင်ဟိုက်ဒရိုဂျင် တင်သွင်းရေး သဘောတူညီချက်များ လက်မှတ်ရေးထိုးလျက်ရှိသည်။ ဟိုက်ဒရိုဂျင်အခြေခံသည့် ဤကုန်သွယ်ရေး ဆက်ဆံရေးသစ်သည် အာရှပစိဖိတ်ဒေသ၏ ရေနံနှင့် သဘာဝဓာတ်ငွေ့တင်သွင်းမှုအပေါ်သာ အားထားခဲ့သည့် စွမ်းအင်လုံခြုံရေးပုံစံကို ပြောင်းလဲပေးနေပြီး ဒေသတွင်း စွမ်းအင်ပူးပေါင်းဆောင်ရွက်မှုတွင် အတွင်းအဓိပ္ပာယ်သစ်များ ထည့်သွင်းပေးလျက်ရှိသည်။
ສາມ, ໂລ້ວາສີມີທ່າແຮງໃນການຜະລິດໄຮໂດຣເຈນດ້ວຍພະລັງງານໄຟຟ້າ, ໂອກາດໃໝ່ສຳລັບເຄມີສີຂຽວຂອງອາຊຽນ
ໃນແຜນທີ່ອຸດສາຫະກຳໄຮໂດຣເຈນຂອງອາຊີປາຊີຟິກ, ໂລ້ວາສີ, ໃນຖານະປະເທດສົ່ງອອກໄຟຟ້າແບບດັ້ງເດີມ, ກຳລັງສະແດງໃຫ້ເຫັນມູນຄ່າຍຸດທະສາດທີ່ເປັນເອກະລັກຂອງຕົນຢ່າງງຽບໆ. ໂລ້ວາສີມີຊັບພະສົມພະລັງນ້ຳອຸດົມສົມບູນໃນລຸ່ມແມ່ນ້ຳຂອງ, ແລະຕະຫຼອດໄລຍະທີ່ຜ່ານມາໄດ້ສົ່ງອອກໄຟຟ້າໃຫ້ປະເທດໃກ້ບ້ານເຊັ່ນ ໄທ ແລະ ຫວຽດນາມ, ຖືກຂະໜານນາມວ່າເປັນ "ແບັດເຕີຣີຂອງອາຊີຕາເວັນອອກສຽງໃຕ້". ແນວໃດກໍ່ຕາມ, ດ້ວຍການເພີ່ມຂຶ້ນຢ່າງໄວວາຂອງການຕິດຕັ້ງພະລັງງານແສງອາທິດ ແລະ ພະລັງງານລົມໃນບັນດາປະເທດໃກ້ຄຽງ, ພ້ອມກັບການເຊື່ອມໂຍງຂອງຕາຂ່າຍໄຟຟ້າອາຊຽນທີ່ເລິກເຊິ່ງຂຶ້ນ, ການສົ່ງອອກໄຟຟ້າຂອງໂລ້ວາສີໃນຊ່ວງທີ່ນ້ຳຫຼາຍກໍ່ປະເຊີນກັບຂໍ້ຈຳກັດການບໍລິໂພກ ແລະ ຄວາມສ່ຽງດ້ານລາຄາ.
ການປ່ຽນໄຟຟ້າສ່ວນເກີນໃຫ້ເປັນໄຮໂດຣເຈນສີຂຽວ, ກຳລັງກາຍເປັນທິດທາງທີ່ໜ້າສົນໃຈຢ່າງຍິ່ງໃນການຍົກລະດັບອຸດສາຫະກຳພະລັງງານຂອງໂລ້ວາສີ. ໄຟຟ້າ, ໃນຖານະແຫຼ່ງພະລັງງານຫຼັກທີ່ໝັ້ນຄົງ, ມີຄຸນສົມບັດການຜະລິດຕະຫຼອດ 24 ຊົ່ວໂມງ ເຊິ່ງເຂົ້າກັນໄດ້ດີກັບຄວາມຕ້ອງການດ້ານພາລະຂອງການຜະລິດໄຮໂດຣເຈນດ້ວຍການແຍກນ້ຳ, ສາມາດນຳໃຊ້ເຄື່ອງຈັກໄດໂອໄຊໃຫ້ເກີດປະໂຫຍດສູງສຸດ, ເຊິ່ງຊ່ວຍຫຼຸດຕົ້ນທານ້ຳໃນການຜະລິດໄຮໂດຣເຈນ (LCOH) ຢ່າງຫຼວງຫຼາຍ.
ໃນແງ່ຂອງການຈັດວາງອຸດສາຫະກຳ, ໂລ້ວາສີມີຄວາມສາມາດຢ່າງເຕັມທີ່ທີ່ຈະສ້າງໂຮງງານຜະລິດໄຮໂດຣເຈນດ້ວຍການແຍກນ້ຳໃກ້ກັບໂຮງງານໄຟຟ້າທີ່ມີຢູ່, ປ່ຽນໄຟຟ້າໃຫ້ເປັນໄຮໂດຣເຈນສີຂຽວ ຫຼື ອາໂມນີຂີງສີຂຽວໃນທ້ອງຖິ່ນ, ແລ້ວສົ່ງອອກຜ່ານທາງລົດໄຟຈີນ-ໂລ້ວາສີ ຫຼື ການຂົນສົ່ງທາງເຮືອໃນແມ່ນ້ຳຂອງ ໄປຫາບັນດາປະເທດໃກ້ບ້ານທີ່ຂາດໄຟຟ້າສີຂຽວ. ສິ່ງນີ້ບໍ່ພຽງແຕ່ສາມາດແກ້ໄຂບັນຫາການປະຢັດນ້ຳຂອງໂລ້ວາສີໃນຊ່ວງນ້ຳຫຼາຍ, ເພີ່ມອັດຕາການນຳໃຊ້ຊັບພະສົມພະລັງນ້ຳ, ແຕ່ຍັງສາມາດເພີ່ມມູນຄ່າເພີ່ມຂອງການສົ່ງອອກພະລັງງານຂອງໂລ້ວາສີຢ່າງຫຼວງຫຼາຍ, ເຊິ່ງເຮັດໃຫ້ເກີດການປ່ຽນແປງອຸດສາຫະກຳຈາກ "ການຂາຍໄຟຟ້າ" ໄປສູ່ "ການຂາຍວັດຖຸດິບເຄມີສີຂຽວ".
ນອກຈາກນັ້ນ, ໂລ້ວາສີຍັງມີທ່າແຮງໃນການຄ້າຄະແນນຄາບອນ. ໂດຍການຜະລິດໄຮໂດຣເຈນດ້ວຍໄຟຟ້າ ແລະ ສົ່ງອອກ, ໂລ້ວາສີບໍ່ພຽງແຕ່ໄດ້ຮັບມູນຄ່າສິນຄ້າຂອງໄຮໂດຣເຈນເທົ່ານັ້ນ, ແຕ່ຍັງສາມາດໄດ້ຮັບລາຍຮັບຄະແນນຄາບອນເພີ່ມເຕີມໃນຕະຫຼາດຄາບອນສາກົນເນື່ອງຈາກຜົນກະທົບການຫຼຸດຜ່ອນການປ່ອຍກາກບອນ, ສ້າງຮູບແບບລາຍໄດ້ສອງເທົ່າ. ສິ່ງນີ້ມີຄວາມດຶງດູດຢ່າງຍິ່ງຕໍ່ການດຶງດູດທຶນດ້ານສະພາບອາກາດສາກົນ ແລະ ກອງທຶນສີຂຽວເຂົ້າສູ່ຕະຫຼາດຂອງໂລ້ວາສີ.
ສີ່, ຕົວຊີ້ວັດການລົງທຶນ: ເອົາຈຸດຫຼັກຂອງເສັ້ນທາງໄຮໂດຣເຈນ
ເມື່ອປະເຊີນກັບການຂະຫຍາຍຕົວຢ່າງໄວວາຂອງອຸດສາຫະກຳໄຮໂດຣເຈນໃນປີ 2026, ນັກລົງທຶນດ້ານພະລັງງານຈໍາເປັນຕ້ອງເຂົ້າໃຈເຫດຜົນຂອງເສັ້ນທາງຢ່າງຖືກຕ້ອງ, ຫຼີກລ້ຽງການຕາມກະແສໂດຍບໍ່ມີເປົ້າໝາຍ. ໃນປັດຈຸບັນ, ຈຸດຮ້ອນການລົງທຶນໃນຕ່ອງໂສ້ອຸດສາຫະກຳໄຮໂດຣເຈນກຳລັງຍ້າຍຈາກການຜະລິດໄດໂອໄຊໃນຂັ້ນຕົ້ນ ໄປສູ່ການເກັບຮັກສາ, ການຂົນສົ່ງ ແລະ ການນຳໃຊ້ໃນອຸດສາຫະກຳໃນຂັ້ນກາງ ແລະ ຂັ້ນລຸ່ມ.
- ຂັ້ນຕອນການຜະລິດອຸປະກອນ: ເຖິງແມ່ນວ່າຄວາມຕ້ອງການໄດໂອໄຊຈະເພີ່ມຂຶ້ນຢ່າງຫຼວງຫຼາຍ, ແຕ່ເມື່ອການຜະລິດຖືກປ່ອຍອອກ, ອັດຕາສ່ວນກຳໄລຂອງຂັ້ນຕອນການຜະລິດອຸປະກອນອາດຈະປະເຊີນກັບແຮງກົດດັນຂອງການຫຼຸດລົງ. ນັກລົງທຶນຄວນໃຫ້ຄວາມສົນໃຈກັບບໍລິສັດທີ່ມີອຸປະສັກດ້ານເຕັກໂນໂລຊີຫຼັກ ແລະ ສາມາດສະໜອງອຸປະກອນທີ່ມີປະສິດທິພາບສູງ ແລະ ໃຊ້ໄດ້ດົນ.
ສຳລັບນັກລົງທຶນໃນ ສປປ ລາວ ແລະ ພາກພື້ນອາຊີຕາເວັນອອກສຽງໃຕ້, ການສຸມໃສ່ການພັດທະນາຮ່ວມກັນຂອງການເຊື່ອມຕໍ່ຕາຂ່າຍໄຟຟ້າຂ້າມຊາດ ແລະ ການຜະລິດໄຮໂດຣເຈນ ແມ່ນກຸນແຈສຳຄັນໃນການ nắm ຜົນປະໂຫຍດຈາກການຫັນປ່ຽນດ້ານພະລັງງານຂອງພາກພື້ນ. ພາຍໃຕ້ການຂັບເຄື່ອນສອງດ້ານຂອງການສະໜັບສະໜູນດ້ານນະໂຍບາຍ ແລະ ການຫຼຸດຕົ້ນທຶນດ້ານເຕັກໂນໂລຊີ, ໂຄງການທີ່ມີຊັບພະຍາກອນໄຟຟ້າສີຂຽວທີ່ມີຄຸນນະພາບ ແລະ ສາມາດເປີດເສັ້ນທາງການຄ້າຂ້າມຊາດ ຈະມີມູນຄ່າເພີ່ມຂຶ້ນໃນໄລຍະຍາວ.
ຫ້າ. ບົດສະຫຼຸບ ແລະ ທັດສະນະ
ປີ 2026 ແມ່ນປີສຳຄັນທີ່ອຸດສາຫະກຳໄຮໂດຣເຈນສີຂຽວຈະກ້າວຈາກ "ການເວົ້າໃນເຈ້ຍ" ໄປສູ່ "ການປະຕິບັດຕົວຈິງ". ພາກພື້ນອາຊີ-ປາຊີຟິກ, ດ້ວຍຊັບພະຍາກອນພະລັງງານທົດແທນອັນອຸດົມສົມບູນ, ຄວາມສາມາດໃນການຜະລິດທີ່ເຂັ້ມແຂງ ແລະ ການຊີ້ນຳນະໂຍບາຍທີ່ຫ້າວຫັນ, ກຳລັງປ່ຽນແປງແຜນທີ່ໄຮໂດຣເຈນຂອງໂລກ. ໃນການຫັນປ່ຽນພະລັງງານທີ່ເລິກເຊິ່ງນີ້, ບັນດາປະເທດທີ່ມີພະລັງງານສະອາດສ່ວນເກີນເຊັ່ນ ສປປ ລາວ, ບໍ່ຄວນຈຳກັດຢູ່ແຕ່ຮູບແບບການສົ່ງອອກໄຟຟ້າແບບດັ້ງເດີມ, ແຕ່ຄວນ לנຳໂອກາດທາງປະຫວັດສາດຂອງການຂະຫຍາຍຕົວຂອງເສດຖະກິດໄຮໂດຣເຈນສີຂຽວ, ស្វែងរកເສັ້ນທາງໃໝ່ໃນການຜະລິດໄຮໂດຣເຈນຈາກພະລັງນ້ຳ, ແລະ ປ່ຽນຂໍ້ໄດ້ປຽບດ້ານຊັບພະຍາກອນໃຫ້ກາຍເປັນຂໍ້ໄດ້ປຽບດ້ານອຸດສາຫະກຳ.
ໃນອະນາຄົດ, ດ້ວຍການປັບປຸງເຕັກໂນໂລຊີອີເລັກໂຟຣິສ ແລະ ການປັບປຸງກົດລະບຽບການຄ້າໄຮໂດຣເຈນຂ້າມຊາດ, ໄຮໂດຣເຈນສີຂຽວມີແນວໂນ້ມທີ່ຈະກາຍເປັນສາຍເຊື່ອມໂຍງໃໝ່ຂອງການເຊື່ອມຕໍ່ພະລັງງານໃນພາກພື້ນອາຊີ-ປາຊີຟິກ. ນັກລົງທຶນຄວນຕິດຕາມຕົວຊີ້ວັດຂອງແນວໂນ້ມພະລັງງານຢ່າງໃກ້ຊິດ, ແລະ ວາງແຜນລ່ວງໜ້າໃນຈຸດຫັນຂອງວົງຈອນອຸດສາຫະກຳ, ເພື່ອສາມາດເກັບກຳມູນຄ່າໃນໄລຍະຍາວໃນການແຮງດັນການຫັນປ່ຽນພະລັງງານທີ່ຍິ່ງໃຫຍ່ນີ້. Lao P.A.E. ຈະສືບຕໍ່ຕິດຕາມການເຄື່ອນໄຫວຫຼ້າສຸດຂອງຕະຫຼາດໄຮໂດຣເຈນສີຂຽວໃຫ້ທ່ານ, ແລະ ໃຫ້ການອ້າງອີງການຕັດສິນໃຈການລົງທຶນທີ່ທັນສະໄໝທີ່ສຸດ.